📄 Word
18 POE del ciclo presupuestario, en 5 bloques
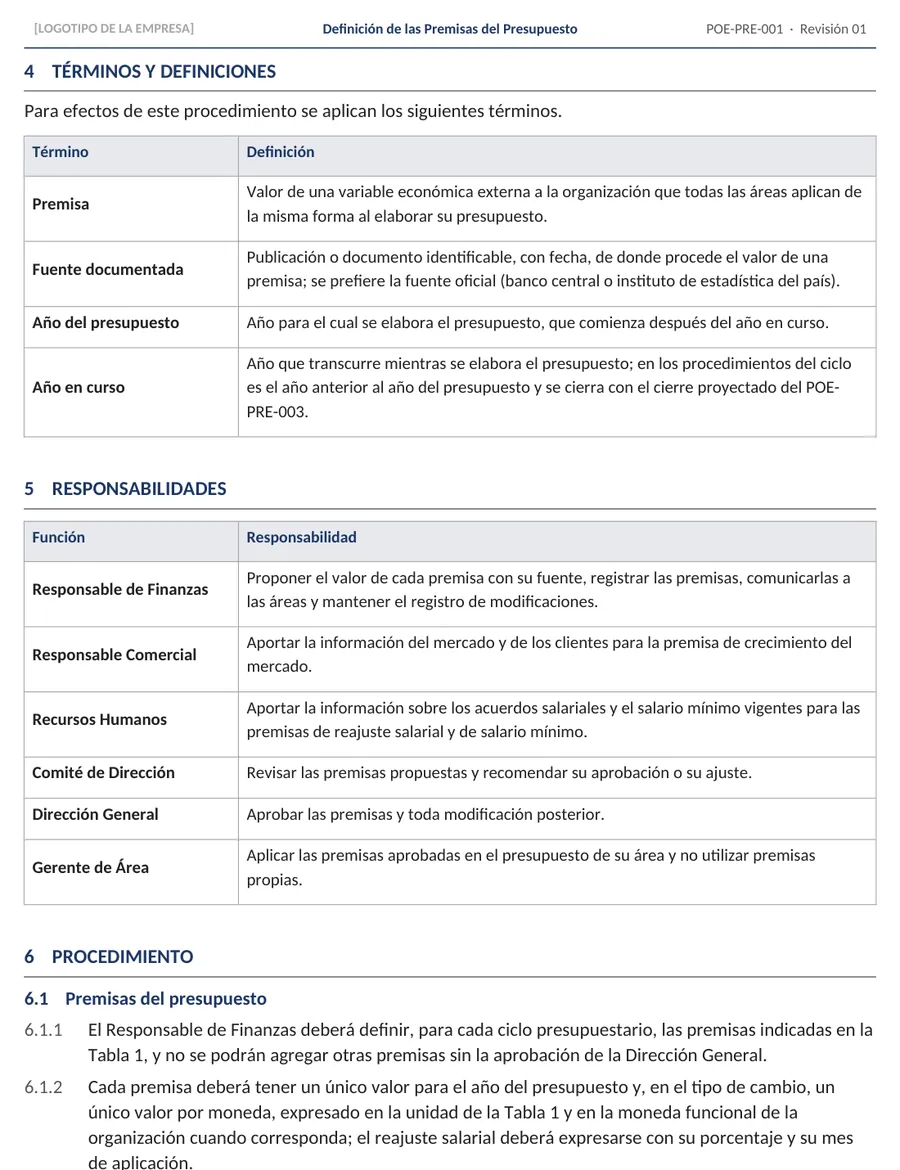
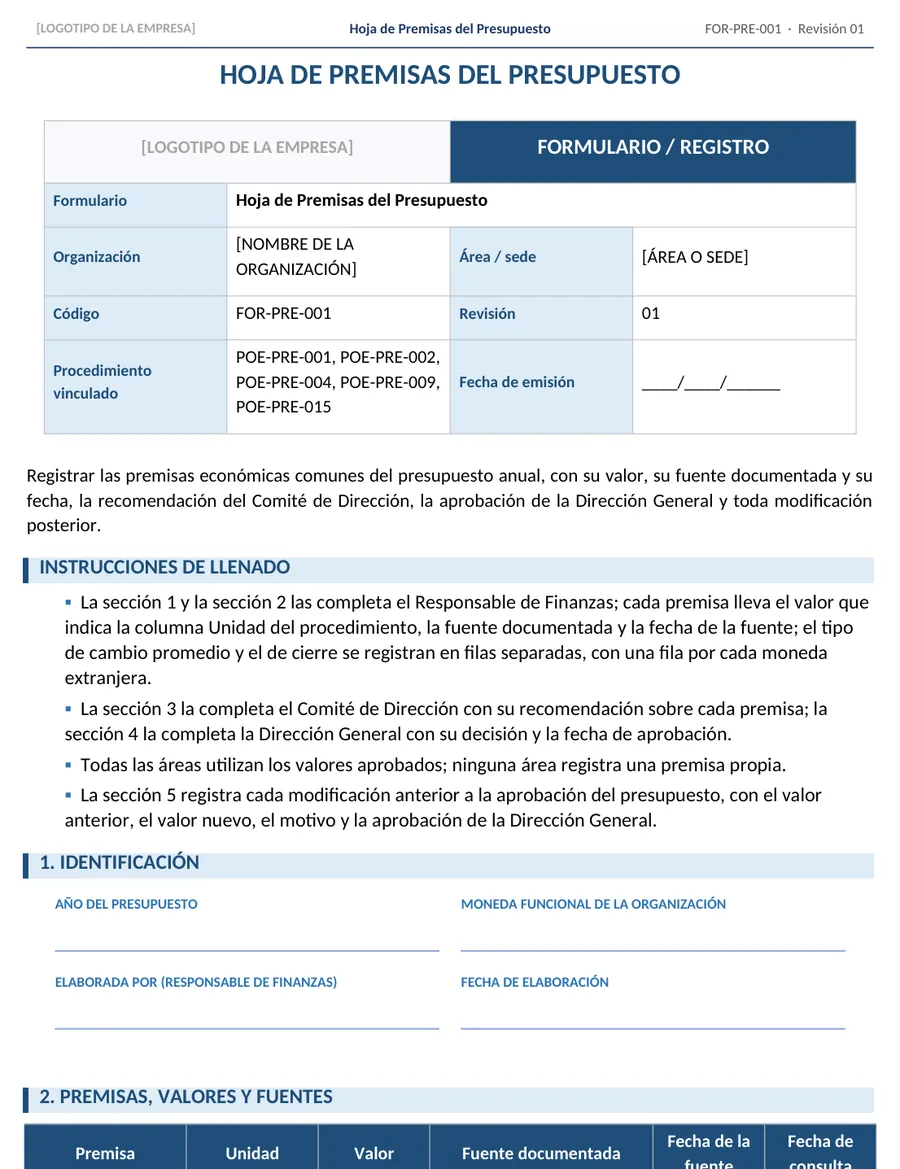
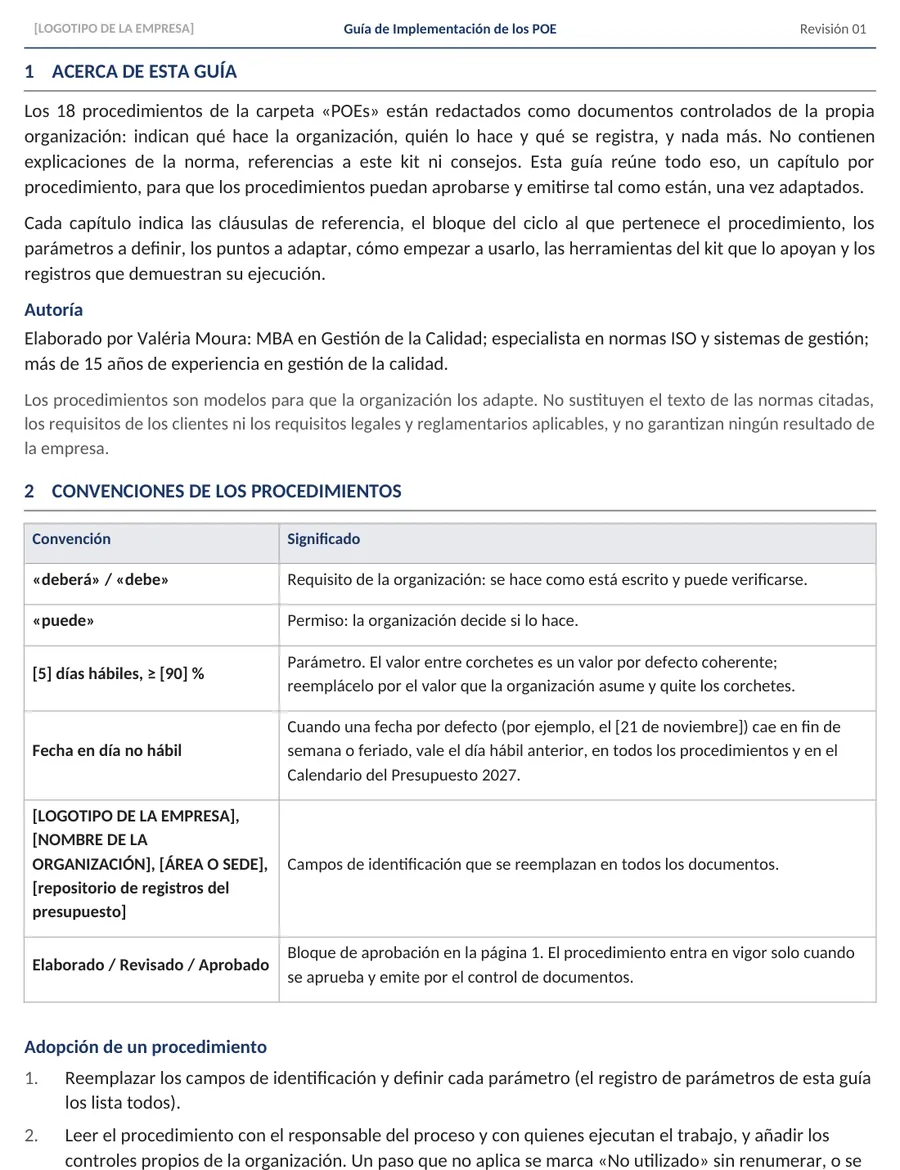
Los Procedimientos Operativos Estándar del presupuesto de toda la empresa, de las premisas al control mensual. Cada uno está redactado como documento controlado de su organización: qué se hace, quién lo hace, cuándo y qué se registra.
- Preparación · Ingresos · Costos y gastos · Consolidación · Control
- Cada POE tiene su formulario con el mismo número (POE-PRE-012 → FOR-PRE-012)
- Bloque de aprobación, historial de revisiones y anexo de flujo cuando corresponde
- Parámetros entre corchetes, como [10] % o [5] días hábiles, para ajustar a su empresa
Ver los 18 POE por nombre
- A · Preparación
POE-PRE-001Definición de las Premisas del PresupuestoPOE-PRE-002Organización y Calendario del Ciclo PresupuestarioPOE-PRE-003Cierre y Análisis del Año Anterior- B · Ingresos
POE-PRE-004Pronóstico de VentasPOE-PRE-005Política de Precios y Descuentos del PresupuestoPOE-PRE-006Presupuesto de Cobranza- C · Costos y gastos
POE-PRE-007Presupuesto de Compras e InventariosPOE-PRE-008Presupuesto del Costo de VentasPOE-PRE-009Presupuesto de PersonalPOE-PRE-010Presupuesto de Gastos Operativos Base CeroPOE-PRE-011Presupuesto de MarketingPOE-PRE-012Presupuesto de Inversiones y Proyectos- D · Consolidación
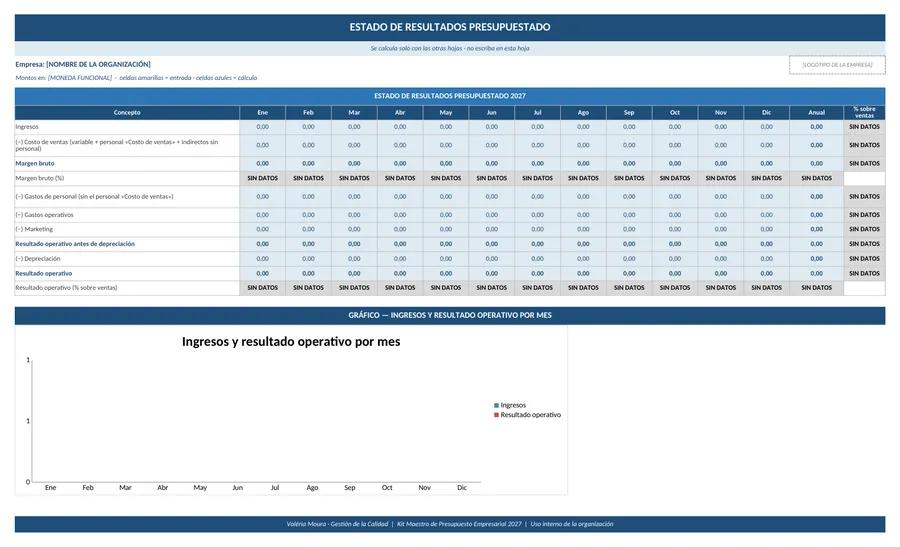
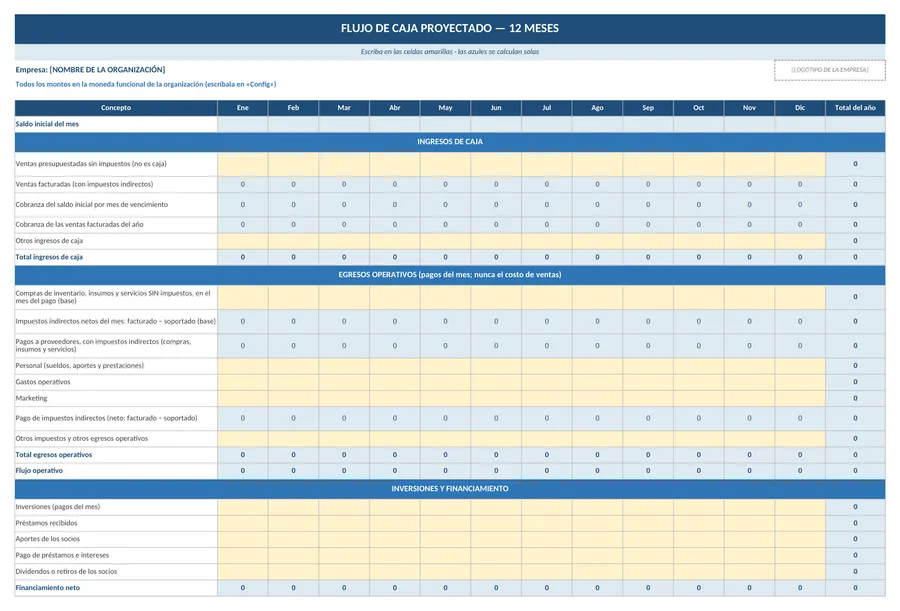
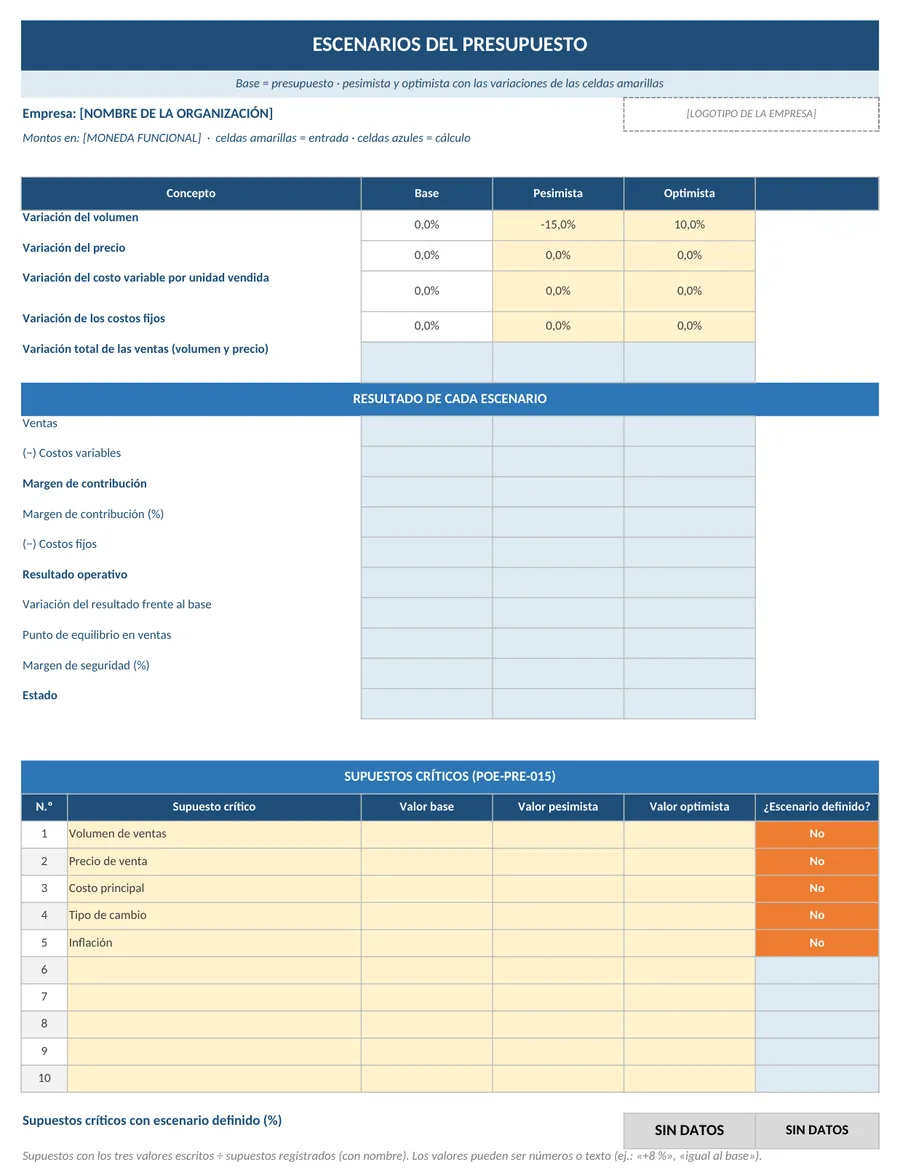
POE-PRE-013Flujo de Caja ProyectadoPOE-PRE-014Estado de Resultados Presupuestado y Punto de EquilibrioPOE-PRE-015Análisis de Escenarios del PresupuestoPOE-PRE-016Aprobación y Comunicación del Presupuesto- E · Control
POE-PRE-017Seguimiento Mensual Real vs PresupuestoPOE-PRE-018Reproyección Trimestral del Presupuesto